아람코는 3분기 순이익 1,359억 리얄을 발표했다. 높은 유가와 정유 지분 매각 이익이 힘을 보탰고 조정 이익은 9% 늘었지만 전쟁은 사우디 성장에 부담이다.
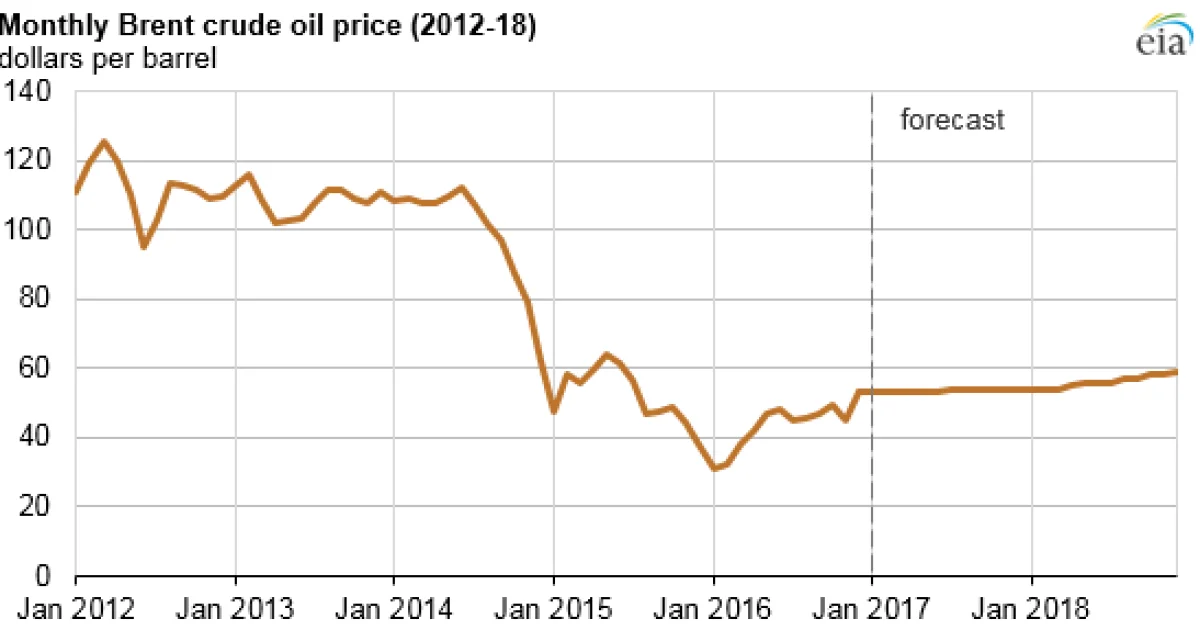
사우디 국영 석유기업 아람코는 화요일 3분기 순이익이 34.6% 증가한 1,359억 리얄(약 323억 유로)이라고 밝혔다. 1년 전에는 약 1,010억 리얄이었다. 유로뉴스에 따르면 이번 실적은 중동 전쟁으로 여전히 높은 원유 가격과, 정유·석유화학 합작사 PRefChem 지분을 말레이시아 페트로나스에 매각해 얻은 259억 리얄의 이익이 뒷받침했다.
이 일회성 이익 때문에 헤드라인 증가폭은 부풀려져 있다. 조정 순이익은 약 1,170억 리얄(약 278억 유로)로 1년 전보다 9% 많지만, 순이익이 44% 늘어 1,226억 리얄이었던 2분기보다는 약 7% 적다. 유로뉴스는 로이터를 인용해 조정 수치가 애널리스트 12명의 중간 전망치 306억 6,000만 달러를 웃돌았다고 전했다. 아랍걸프국가연구소의 로버트 모기엘니키 연구원은 AFP에 유가가 훨씬 낮았던 1년 전보다는 좋지만 지난 분기와 비교하면 덜 고무적이라고 말했다.
실적 발표는 사우디 에너지 인프라가 압박을 받는 가운데 나왔다. 유로뉴스에 따르면 7월 적대행위가 재개된 이후 후티 반군은 사우디의 유조선, 송유관, 저장 시설, 정유소를 정기적으로 공격했고 호르무즈 해협과 밥엘만데브 해협의 통항도 복잡해졌다. 아민 나세르 최고경영자는 주요 시설에 대한 공격이 세계 에너지 공급 위기를 계속 키우고 있다고 말했다. 사우디 재무부는 2026년 재정적자를 2,450억 리얄(GDP의 4.9%), 경제 성장률을 -3.6%로 전망하며 IMF는 -3.3%를 예상한다. 월요일에는 워싱턴과 테헤란의 대화 재개 조짐에 유가가 7% 넘게 하락해 다음 분기 실적 전망은 불확실하다.